
Buxheti 2027: Kush përfiton dhe çfarë ndryshon për pensionet, familjet, taksat dhe bizneset?
Nga dyfishimi i shtesave për pensionistët te mbështetja mujore për fëmijët, nga TVSH-ja 21% te pragu i ri i regjistrimit të bizneseve në TVSH. Çfarë parashikohet, kush mund të përfitojë dhe cilat janë detajet që ende kërkojnë sqarim?
Kuvendi i Shqipërisë shqyrtoi dhe miratoi në parim Projektbuxhetin 2027, në një seancë plenare që përfundoi në orët e para të 19 nëntorit. Projektbuxheti mori 80 vota pro dhe 25 kundër. Në të njëjtën seancë u miratuan edhe projektligjet që lidhen me paketën fiskale.
Dokumenti parashikon mbi 10 miliardë euro shpenzime publike. Sipas Ministrisë së Financave, të ardhurat buxhetore për vitin 2027 parashikohen në 907,9 miliardë lekë, ndërsa shpenzimet në 976,1 miliardë lekë.
Në qendër të buxhetit janë vendosur mbrojtja sociale, pensionistët, familjet, arsimi, shëndetësia dhe investimet publike. Por për qytetarët rëndësi nuk ka vetëm madhësia e buxhetit. Rëndësi ka se si përkthehen këto shifra në të ardhura, shpenzime, çmime dhe shërbime konkrete.
Pozitivi shpjegon masat kryesore, duke dalluar atë që është prezantuar nga institucionet prej asaj që ende nuk është përcaktuar përfundimisht.
1. Pensionistët: Dyfishohet shtesa mujore, por sa do të përmirësohet fuqia blerëse?
Një nga masat kryesore të Projektbuxhetit 2027 është dyfishimi i shtesës mujore për pensionistët, duke filluar nga 1 janari 2027.
Shtesa parashikohet të ndryshojë sipas kategorisë së pensionit:
- 3.600 lekë – pensionet urbane me vite të plota pune, nga 1.800 lekë.
- 2.000 lekë – pensionet rurale, nga 1.000 lekë.
- 1.600 lekë – pensionet urbane të pjesshme, nga 800 lekë.
- 1.400 lekë – pensionet familjare, nga 700 lekë.
- 1.200 lekë – pensionet e invaliditetit të punës, nga 600 lekë.
Për financimin e kësaj mase janë parashikuar 20 miliardë lekë gjatë vitit 2027. Sipas Ministrisë së Financave, bëhet fjalë për një shtesë mujore, e cila do të shpërndahet përgjatë 12 muajve të vitit.
Indeksimi i pensioneve nis më 1 prill
Përveç dyfishimit të shtesës mujore, buxheti parashikon edhe indeksimin e pensioneve nga 1 prilli 2027. Për këtë qëllim janë parashikuar 4 miliardë lekë.
Indeksimi është mekanizmi përmes të cilit pensionet përshtaten me ndryshimin e çmimeve të mallrave dhe shërbimeve. Qëllimi është të ruhet sa më shumë fuqia blerëse e pensionistëve.
Në total, për dy masat janë parashikuar rreth 24 miliardë lekë: 20 miliardë për shtesat mujore dhe 4 miliardë për indeksimin.
Çfarë duhet të dimë ende?
Dyfishimi i shtesës nuk do të thotë automatikisht se fuqia blerëse e pensionistëve do të dyfishohet.
Për të vlerësuar ndikimin real duhet parë sa do të rriten çmimet gjatë vitit 2027, sa do të jetë përqindja konkrete e indeksimit dhe si do të ndryshojnë shpenzimet bazë të familjeve pensioniste.
Një pensionist që shpenzon pjesën më të madhe të të ardhurave për ushqime, energji elektrike, ilaçe dhe shërbime shëndetësore mund të përjetojë një ndikim të ndryshëm nga një pensionist me shpenzime të tjera.
Pyetja që mbetet: A do të jetë rritja e të ardhurave më e madhe se rritja e kostos së jetesës?
2. Bonusi i Bebes: Nga pagesa në lindje drejt mbështetjes mujore deri në pesë vjeç
Një tjetër ndryshim i rëndësishëm lidhet me skemën e Bonusit të Bebes.
Projektbuxheti parashikon rishikimin e skemës aktuale, duke kaluar nga një pagesë e vetme në momentin e lindjes drejt një mbështetjeje financiare mujore për fëmijët nga lindja deri në moshën pesë vjeç.
Zbatimi parashikohet të nisë më 1 korrik 2027. Skema synon veçanërisht familjet me të ardhura të ulëta dhe vlera e mbështetjes parashikohet të rritet sipas radhës së fëmijës në familje.
Në projektbuxhet janë parashikuar rreth 90 mijë familje përfituese.
Sa para mund të përfitojë një familje?
Në diskutimet publike dhe raportimet mediatike, ekspertë të fushës kanë përmendur si vlera të mundshme të mbështetjes mujore:
- 5.000 lekë për fëmijën e parë.
- 7.000 lekë për fëmijën e dytë.
- 10.000 lekë për fëmijën e tretë dhe në vijim.
Këto shuma janë raportuar nga ekspertë të fushës gjatë diskutimeve mediatike për skemën e re. Ato nuk duhen konsideruar ende si kushte përfundimtare të miratuara për çdo përfitues. Vlerat, kriteret dhe mënyra e përfitimit duhet të konfirmohen në aktet zyrtare të zbatimit.
Pragu i të ardhurave dhe familjet që mund të përfitojnë
Një nga kufijtë e përmendur në diskutimet publike është pragu prej 180.000 lekësh të ardhura mujore për familjen.
Ky nivel është paraqitur si orientues. Kriteret përfundimtare, mënyra e llogaritjes së të ardhurave dhe dokumentacioni që do të kërkohet duhet të përcaktohen në aktet përkatëse.
Një tjetër çështje e rëndësishme është nëse skema do të përfshijë edhe fëmijët që në datën e nisjes së saj janë tashmë nën moshën pesë vjeç, apo vetëm fëmijët që do të lindin pas fillimit të zbatimit.
Për këtë pikë nuk ka ende një përgjigje të konfirmuar përfundimisht. Nuk është sqaruar gjithashtu nëse aplikimi do të kryhet përmes e-Albania, si do të verifikohen të ardhurat dhe në çfarë mënyre do të kryhen pagesat.
Çfarë duhet të mbajmë mend? Mbështetja mujore është një ndryshim i rëndësishëm në mënyrën e ndihmës për familjet, por përfitimi nuk duhet konsideruar automatik për çdo familje me fëmijë nën pesë vjeç.
3. Paketa fiskale 2027: TVSH-ja, dividendët dhe çmimet
Përveç masave sociale, paketa fiskale 2027 sjell ndryshime në disa prej taksave që ndikojnë te konsumatorët dhe bizneset.
Ndër ndryshimet kryesore janë rritja e TVSH-së standarde, aplikimi i një norme të reduktuar për produkte bazë, rritja e tatimit mbi dividendin dhe ndryshimi i mënyrës së llogaritjes së taksës së qarkullimit.
TVSH-ja standarde nga 20% në 21%
Norma standarde e Tatimit mbi Vlerën e Shtuar parashikohet të rritet nga 20% në 21%.
TVSH-ja është një tatim mbi konsumin, i cili përfshihet në çmimin e produkteve dhe shërbimeve. Kjo do të thotë se rritja e normës mund të ndikojë në çmimet përfundimtare të produkteve dhe shërbimeve që i nënshtrohen normës standarde.
Megjithatë, nuk do të ishte e saktë të thuhej se çdo produkt do të shtrenjtohet automatikisht me 1%. Ndikimi real do të varet nga mënyra se si bizneset do ta reflektojnë ndryshimin në çmimet e tyre, nga konkurrenca dhe nga struktura e kostove.
TVSH 6% për 54 produkte të shportës bazë
Një tjetër masë e propozuar është aplikimi i normës së reduktuar prej 6% për 54 produkte të shportës bazë.
Sipas Ministrisë së Financave, kjo masë synon të lehtësojë barrën fiskale për konsumatorët dhe të mbrojë fuqinë blerëse, veçanërisht të familjeve me të ardhura më të ulëta.
Por ulja e normës së TVSH-së nuk garanton vetvetiu uljen e çmimit në të njëjtën masë.
Për të vlerësuar efektin konkret, duhet të bëhet publike lista e plotë e produkteve, mënyra e zbatimit dhe të ndiqet ecuria e çmimeve pas hyrjes në fuqi të masës.
Tatimi mbi dividendin nga 8% në 15%
Paketa fiskale parashikon rritjen e tatimit mbi dividendin nga 8% në 15%.
Dividendi është pjesa e fitimit të një shoqërie që u shpërndahet aksionarëve ose ortakëve. Ndryshe nga tatimi mbi pagën, ky tatim lidhet me fitimin e shpërndarë dhe jo drejtpërdrejt me pagën mujore të punonjësit.
Rritja nga 8% në 15% nënkupton një detyrim më të lartë tatimor për fitimet që shpërndahen si dividend.
Shembull: Nëse një shoqëri vendos të shpërndajë 1 milion lekë dividend të tatueshëm, me normën 8% tatimi do të ishte 80.000 lekë. Me normën 15%, ai do të ishte 150.000 lekë. Diferenca është 70.000 lekë.
Ky është një ilustrim i ndikimit të normës së re. Data e zbatimit dhe trajtimi i rasteve kalimtare duhen verifikuar në dispozitat përfundimtare.
4. Bizneset: Pragu i regjistrimit në TVSH ulet nga 10 në 5 milionë lekë
Një nga ndryshimet që kërkon vëmendje të veçantë nga sipërmarrja është ulja e pragut të regjistrimit në TVSH nga 10 milionë në 5 milionë lekë xhiro vjetore.
Kjo është një masë që prek drejtpërdrejt bizneset e vogla dhe të mesme, veçanërisht subjektet që kanë xhiro vjetore midis 5 dhe 10 milionë lekësh.
Çfarë do të thotë kjo në praktikë?
Deri tani, pragu i përgjithshëm i regjistrimit në TVSH ka qenë 10 milionë lekë xhiro vjetore. Me ndryshimin e parashikuar, subjektet që arrijnë pragun prej 5 milionë lekësh do të përfshihen në skemën e regjistrimit në TVSH, sipas kushteve dhe afateve ligjore.
Kjo do të thotë se një biznes që realizon, për shembull, 7 milionë lekë xhiro vjetore mund të ketë detyrimin të regjistrohet në TVSH, ndërsa sipas pragut të mëparshëm prej 10 milionësh nuk do të përfshihej vetëm për shkak të kësaj xhiroje.
Regjistrimi në TVSH nuk është thjesht një ndryshim në një dokument. Ai shoqërohet me detyrime administrative dhe kontabël, si:
- Lëshimi i faturave me TVSH, kur transaksionet i nënshtrohen tatimit.
- Deklarimi dhe pagesa e TVSH-së sipas afateve ligjore.
- Mbajtja e dokumentacionit kontabël dhe fiskal përkatës.
- Llogaritja e TVSH-së së mbledhur nga shitjet dhe TVSH-së së zbritshme për blerjet, kur plotësohen kushtet ligjore.
Kush preket më shumë?
Ndryshimi është veçanërisht i rëndësishëm për:
- Dyqanet dhe njësitë e tregtisë me pakicë.
- Baret dhe restorantet.
- Bizneset e shërbimeve.
- Subjektet e vogla të prodhimit dhe tregtimit.
- Profesionistët dhe sipërmarrjet që operojnë pranë kufirit të ri të xhiros.
Për një biznes që shet kryesisht te konsumatorët finalë, regjistrimi në TVSH mund të ndikojë në mënyrën e formimit të çmimeve dhe në marzhin e fitimit.
Për një biznes që blen mallra ose shërbime me TVSH dhe u shet subjekteve të tjera të regjistruara, mundësia e zbritjes së TVSH-së së blerjeve mund të ketë një efekt tjetër. Prandaj, ndikimi nuk është i njëjtë për të gjitha bizneset.
Çfarë duhet sqaruar ende?
Bizneset kanë nevojë për sqarime të mëtejshme mbi:
- Datën konkrete të hyrjes në fuqi.
- Mënyrën e llogaritjes së xhiros dhe periudhën e referencës.
- Afatin dhe procedurën e regjistrimit për subjektet që kalojnë pragun.
- Trajtimin e bizneseve që e kalojnë pragun gjatë vitit.
- Rregullat kalimtare për subjektet që përfshihen rishtazi.
Një sqarim tjetër i rëndësishëm: pragu prej 5 milionë lekësh lidhet me regjistrimin në TVSH. Ai nuk duhet ngatërruar me pragun e tatimit mbi fitimin apo me regjimet e tjera tatimore të biznesit.
Për bizneset e vogla, pyetja nuk është vetëm sa tatim do të paguajnë, por edhe sa do të kushtojë administrimi i detyrimeve të reja.
5. Taksa e qarkullimit: Nga karburanti te taksa vjetore e automjetit – përfshihen edhe makinat elektrike
Një tjetër ndryshim i paketës fiskale lidhet me zhvendosjen e taksës së qarkullimit nga karburanti te taksa vjetore e automjetit.
Në sistemin aktual, taksa e qarkullimit përfshihet në çmimin e benzinës dhe gazoilit. Në modelin e propozuar, kjo taksë synohet të mblidhet përmes detyrimit vjetor të automjetit.
Projektligji parashikon heqjen e taksës së qarkullimit prej 27 lekësh për litër nga benzina dhe gazoili. Sipas relacionit të projektligjit, bashkë me efektin e TVSH-së, barra fiskale mbi karburantin mund të ulet me rreth 32,4 lekë për litër.
Megjithatë, kjo nuk do të thotë se çmimi në pompë do të ulet automatikisht me të njëjtën shumë. Çmimi final ndikohet edhe nga çmimet ndërkombëtare, kursi i këmbimit dhe kostot e furnizimit e tregtimit.
Çfarë ndryshon për makinat me naftë dhe benzinë?
Taksa vjetore e automjetit do të llogaritet sipas formulës dhe koeficientëve të përcaktuar në legjislacion, duke marrë parasysh elemente si cilindrata, lloji i karburantit dhe vjetërsia e mjetit.
Kjo do të thotë se detyrimi nuk do të jetë i njëjtë për të gjithë pronarët. Një makinë me motor më të madh ose më të vjetër mund të ketë një pagesë të ndryshme nga një automjet me cilindratë më të vogël dhe më i ri.
Ndryshimi prek edhe automjetet që deri tani kanë pasur përjashtime nga taksa vjetore, sipas kushteve të skemës aktuale.
Po makinat elektrike? Edhe ato përfshihen në taksën e re
Një element që meriton vëmendje të veçantë është përfshirja e automjeteve elektrike në sistemin e ri të taksimit vjetor.
Deri tani, makinat elektrike nuk e paguanin taksën e qarkullimit përmes konsumit të karburantit, pasi nuk përdorin benzinë apo naftë. Kjo ishte një nga avantazhet e tyre fiskale në raport me automjetet tradicionale.
Por projektligji i ri parashikon një detyrim vjetor prej 15.000 lekësh për autoveturat elektrike dhe 1.000 lekësh për motomjetet elektrike.
Pra, edhe pronarët e makinave elektrike do të përfshihen në skemën e re të detyrimeve vjetore, pavarësisht se nuk përdorin karburant tradicional.
Ky ndryshim ngre një çështje të rëndësishme: sa do të ndikojë një detyrim i ri vjetor në leverdinë ekonomike të zgjedhjes së një automjeti elektrik, i cili deri tani ka pasur avantazhe fiskale për shkak të mungesës së taksës së qarkullimit mbi karburantin?
Kush do të paguajë më shumë dhe kush mund të përfitojë?
Për makinat me naftë dhe benzinë, efekti do të varet nga formula e re dhe nga sa karburant konsumon pronari gjatë vitit. Për makinat elektrike, detyrimi i propozuar është një pagesë fikse vjetore.
Prandaj, ndikimi ekonomik nuk do të jetë i njëjtë për të gjitha kategoritë e automjeteve.
Pyetjet që mbeten:
- Sa do të kursejë një drejtues nga heqja e taksës së qarkullimit në karburant?
- Sa do të paguajë në vit për automjetin e tij?
- Si do të ndryshojë detyrimi sipas cilindratës dhe vjetërsisë së makinës?
- A do të mbeten makinat elektrike po aq të favorshme ekonomikisht pas vendosjes së taksës së re prej 15.000 lekësh në vit?
Përgjigjja kërkon krahasimin e kostove reale vjetore të automjeteve të kategorive të ndryshme dhe ndjekjen e zbatimit të formulës së re.
6. Çfarë tjetër parashikon Buxheti 2027?
Pensionet, Bonusi i Bebes dhe paketa fiskale nuk janë të vetmet ndërhyrje të parashikuara. Dokumenti përfshin edhe masa të tjera sociale dhe investime në shërbimet publike.
Fëmijët me aftësi të kufizuara dhe kujdestarët
Parashikohet vijimi i politikës së dyfishimit të pagesave për rreth 10.240 fëmijë me aftësi të kufizuara, si dhe njohja e kontributeve të sigurimeve shoqërore dhe shëndetësore për 14.645 kujdestarë. Kostoja vjetore e kësaj politike parashikohet në 3,3 miliardë lekë.
Mbështetja për studentët
Parashikohet rritja e mbështetjes mujore nga 10.000 në 25.000 lekë për rreth 5.600 studentë që vijnë nga familje në nevojë.
Strehimi social
Për strehimin social dhe strehimin e përballueshëm parashikohen rreth 1,3 miliardë lekë në vit, përfshirë subvencionimin e kredive dhe mbështetjen e çifteve të reja dhe familjeve me të ardhura të ulëta.
Kompensimi për familjet me fëmijë
Ministria e Financave parashikon vijimin e kompensimit nga tatimi mbi të ardhurat personale deri në 48.000 lekë për familjet me fëmijë nën 18 vjeç, sipas kushteve të skemës përkatëse.
Arsimi dhe shëndetësia
Për arsimin janë parashikuar 93,7 miliardë lekë. Ndër masat e prezantuara janë transporti shkollor falas për kategori nxënësish, tekstet falas për rreth 217 mijë nxënës të arsimit 9-vjeçar, zgjerimi i programit “Pas Shkollës” dhe ndërtimi ose rehabilitimi i 100 shkollave.
Për shëndetësinë janë parashikuar 87,2 miliardë lekë. Në plan përfshihen rimbursimi i barnave për rreth 400 mijë pacientë në vit, vizitat për fëmijët e moshës 0–1 vjeç dhe investime në spitale.
Këto janë fonde dhe objektiva të parashikuara në dokumentin buxhetor. Efekti i tyre do të varet nga zbatimi, realizimi i investimeve dhe cilësia e shërbimeve që do të marrin qytetarët.
7. Çfarë duhet të ndjekim pas miratimit të buxhetit?
Miratimi në parim i projektbuxhetit nuk do të thotë se të gjitha masat janë tashmë të zbatueshme. Për buxhetin duhen ndjekur fazat e mëtejshme parlamentare dhe botimi i ligjit përfundimtar. Për paketën fiskale duhen ndjekur tekstet përfundimtare dhe datat e hyrjes në fuqi.
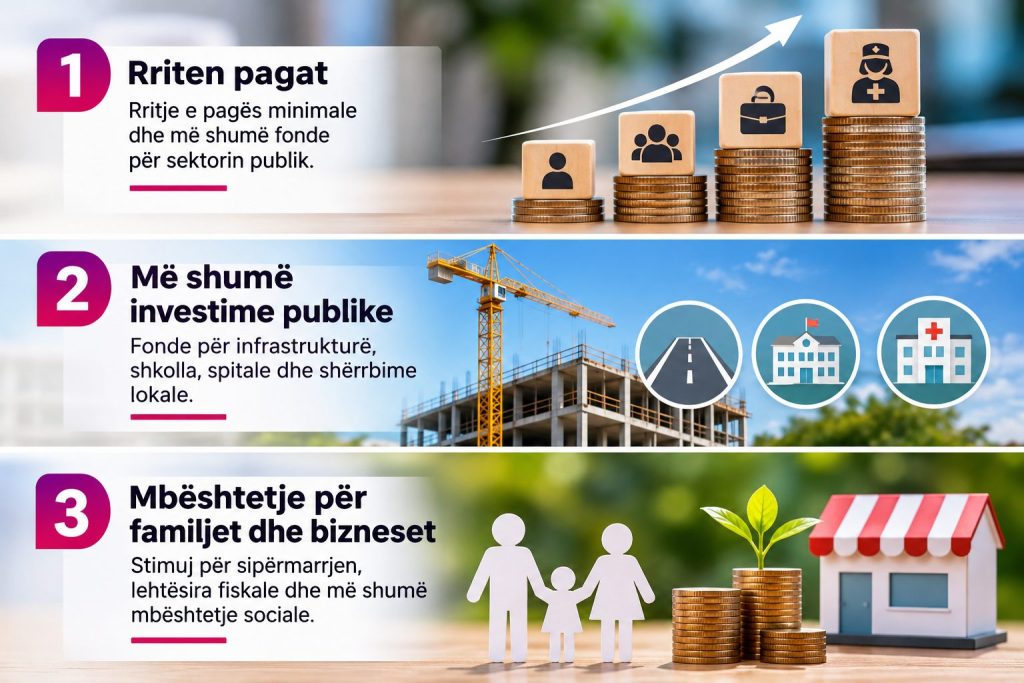
Për qytetarët dhe bizneset, disa nga çështjet që kërkojnë vëmendje të veçantë janë:
- Përqindja konkrete e indeksimit të pensioneve dhe mënyra e zbatimit të tij.
- Kriteret përfundimtare të Bonusit të Bebes dhe përfshirja e fëmijëve që janë aktualisht nën pesë vjeç.
- Lista e plotë e 54 produkteve që do të përfitojnë TVSH-në 6%.
- Data e zbatimit të TVSH-së 21% dhe e pragut të ri prej 5 milionë lekësh për regjistrimin në TVSH.
- Formula e plotë e taksës vjetore të automjeteve, përfshirë makinat elektrike.
- Trajtimi i dividendëve dhe rasteve kalimtare pas ndryshimit të normës tatimore.
Këto detaje janë thelbësore për të kuptuar se si do të ndikojnë realisht vendimet buxhetore në ekonominë e familjeve dhe të sipërmarrjeve.
Buxheti nuk është vetëm shifra
Buxheti përcakton sa para mbledh shteti, ku i shpërndan ato dhe cilat kategori mbështet.
Për pensionistët, rëndësi ka nëse shtesa dhe indeksimi do të përmirësojnë realisht fuqinë blerëse.
Për familjet me fëmijë, rëndësi ka kush do të përfitojë dhe sa e aksesueshme do të jetë skema e re.
Për konsumatorët, rëndësi ka nëse ndryshimet e TVSH-së do të reflektohen në çmimet që paguajnë.
Për bizneset, rëndësi ka se si do të ndryshojnë detyrimet tatimore dhe kostot administrative.
Dhe për çdo pronar automjeti, rëndësi ka sa do të paguajë për taksën vjetore, përfshirë edhe ata që kanë zgjedhur makinat elektrike.
Prandaj, përtej shifrave të prezantuara, vlerësimi i vërtetë i Buxhetit 2027 do të bëhet nga mënyra se si këto masa do të zbatohen dhe nga ndikimi që do të kenë në jetën e përditshme.
Informohu për vendimet që të prekin.
POZITIVI.ORG
Pjesë e studios: Media Koncept
Burimet
- Ministria e Financave – Dokumentet e Projektbuxhetit 2027
- Ministria e Financave – Prezantimi i Projektbuxhetit 2027
- Ministria e Financave – Ndryshimet e Paketës Fiskale 2027
- Agjencia Telegrafike Shqiptare – Masat për pensionistët dhe taksa e qarkullimit
- Dokumentet dhe relacionet e projektligjeve të Paketës Fiskale 2027
© 2026, Pozitivi. All rights reserved.


